

Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
Comprar uma casa financiada sem entrada tem se tornado uma alternativa viável para quem deseja adquirir a casa própria, especialmente em cenários econômicos onde poupanças iniciais são desafiadoras. Com o aumento das despesas e um mercado de trabalho incerto, muitos brasileiros se encontram em situação semelhante, onde a ideia de juntar uma quantia significativa para dar de entrada em um imóvel parece cada vez mais distante. Essa opção permite ao comprador evitar o pagamento inicial robusto, constituindo uma oportunidade de mercado que vem ganhando popularidade não apenas entre os jovens que estão começando a vida adulta, mas também entre famílias que têm dificuldade em poupar. Neste contexto, o financiamento habitacional sem entrada surge como uma solução prática e acessível.
O financiamento sem entrada para a compra de imóveis funciona como uma espécie de 'empréstimo 100%' onde o banco cobre o valor total de aquisição do imóvel. Esse tipo de financiamento é ideal para aqueles que já possuem uma renda estável, mas não têm a quantia necessária para dar uma entrada. É essencial que os interessados entendam como esse sistema opera, pois as regras podem variar significativamente entre as instituições financeiras. Além disso, ao optar pelo financiamento 100%, o comprador deve estar ciente das taxas de juros que geralmente são mais elevadas comparadas àquelas que são oferecidas em financiamentos que incluem uma entrada. Portanto, essa modalidade de financiamento demanda planejamento cuidadoso e conhecimento das taxas de juros e condições impostas pelas instituições financeiras.
Para dar início ao processo de compra de uma casa financiada sem entrada, o comprador deve seguir algumas etapas essenciais. Inicialmente, é crucial realizar uma pesquisa minuciosa sobre as instituições financeiras que oferecem esse tipo de crédito. Comparar diferentes produtos financeiros pode levar a benefícios substanciais a longo prazo. Logo depois, o comprador deve avaliar taxas de juros, condições de pagamento e prazos de amortização, que podem impactar diretamente o custo final do imóvel. Além disso, é importante considerar outras variáveis, como o valor total a ser pago ao longo do tempo e a possibilidade de mudanças nas taxas de juros.
O processo para adquirir um financiamento sem entrada envolve várias etapas. Aqui estão as principais:
| Requisito | Descrição |
|---|---|
| Renda Comprovada | Os bancos exigem comprovação de renda, geralmente a partir de três meses de contracheques ou declaração de imposto de renda, para garantir a capacidade de pagamento das parcelas. |
| Análise de Crédito | O histórico de crédito do cliente é analisado antes da aprovação do financiamento. Uma boa pontuação no score é fundamental. |
| Documentação | Documentos pessoais, como RG, CPF, comprovante de residência, além de documentos relacionados ao imóvel são necessários para prosseguir com o financiamento. |
| Garantias | Algumas instituições financeiras podem exigir garantias adicionais, como avalistas ou seguros que protegem o financiamento. |
Ao considerar esta modalidade de financiamento, é importante reconhecer suas vantagens, como a eliminação do pagamento inicial, tornando a aquisição mais acessível. Isso encoraja muitos pequenos investidores e famílias a adentrar no mercado imobiliário, promovendo a realização do sonho da casa própria. Outras vantagens incluem:
No entanto, também existem desvantagens, incluindo:
Optar por comprar casa financiada sem entrada pode ser a decisão certa para muitos, mas requer um entendimento claro das suas condições financeiras. É fundamental que o comprador avalie sua capacidade de pagamento mensal, além de considerar as taxas envolvidas e suas implicações ao longo do tempo. Planejamento e comparações entre ofertas de instituições financeiras são essenciais para garantir o melhor negócio possível. Estar ciente dos prazos e custos adicionais envolvidos no financiamento é igualmente importante, assim como a manutenção de um bom histórico de crédito, o que facilitará futuras negociações e financiamentos.
Para ilustrar melhor como funciona o financiamento habitacional sem entrada, vamos considerar alguns exemplos práticos. Imagine um imóvel avaliado em R$ 300.000,00, onde o comprador opta por um financiamento 100%. Com uma taxa de juros de 10% ao ano e um prazo de 30 anos para pagamento, as parcelas mensais podem variar significativamente.
Se o comprador decidir financiar o total do imóvel em 30 anos, sua parcela mensal será em torno de R$ 2.632,00. Isso resulta em um pagamento total de R$ 948.160,00 ao longo do período, levando em conta os juros.
Se o mesmo valor do imóvel for financiado em um período de 15 anos, as parcelas mensais aumentarão para aproximadamente R$ 3.219,00, totalizando um gasto de R$ 579.420,00 ao final do período. Esse cenário, embora tenha parcelas mais altas, resulta em menos juros pagos, demonstrando a importância do planejamento no momento de definir o prazo do financiamento.
Embora o financiamento sem entrada seja uma opção atraente para muitos, existem outras alternativas que podem ser consideradas, dependendo da situação financeira de cada um. Aqui estão algumas opções:
O financiamento habitacional sem entrada é uma alternativa viável e acessível para a compra do imóvel próprio, que tem ganhado cada vez mais atenção no Brasil. No entanto, é imprescindível que os compradores estejam bem informados sobre as condições e implicações dessa modalidade. O consumo consciente e um planejamento financeiro sólido são as chaves para garantir a satisfação na realização desse sonho. Avaliar a viabilidade da compra e comparar as diferentes opções disponíveis no mercado são fatores determinantes para que a experiência de adquirir um imóvel seja positiva e sustentável a longo prazo, evitando surpresas desagradáveis no futuro.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
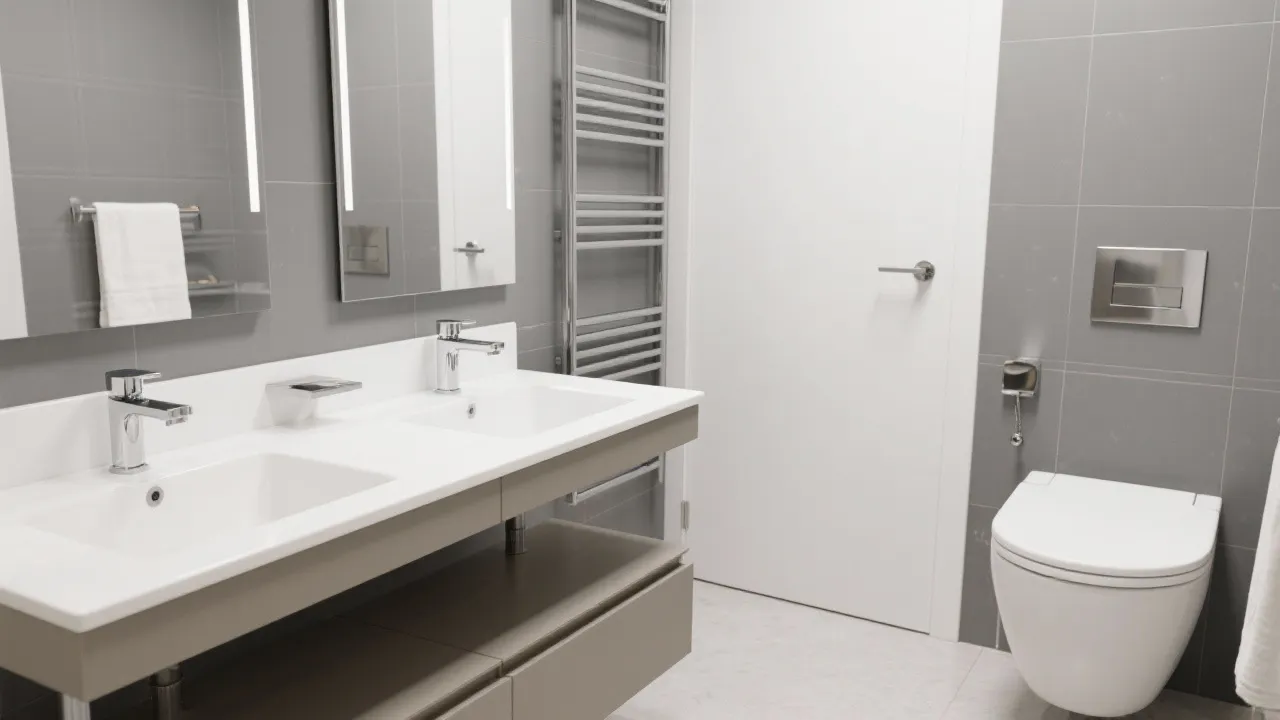
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.