

Comprar uma casa financiada sem entrada pode ser um caminho viável para muitos que desejam adquirir um imóvel, especialmente em momentos econômicos mais desafiadores. Este artigo explora as diversas estratégias e condições necessárias para viabilizar a compra de uma casa sem a necessidade de um pagamento inicial, considerando as opções oferecidas pelas instituições financeiras e os cuidados a serem tomados nesse processo.
Adquirir uma casa financiada sem entrada é uma opção atraente para muitos, principalmente para aqueles que não possuem grandes quantias disponíveis para um pagamento inicial. Este modelo de financiamento pode ser uma solução inteligente, desde que os compradores estejam bem informados sobre as condições e implicações de tal compromisso financeiro. Mesmo em um cenário econômico desafiador, quando a aquisição da casa própria pode parecer um sonho distante, as opções de financiamento inovadoras e diferentes abordagens têm possibilitado que mais pessoas entrem no mercado imobiliário sem a necessidade de um grande aporte financeiro inicial.
Comprar uma casa sem entrada significa que o comprador não necessita de um pagamento inicial para iniciar o financiamento do imóvel. Normalmente, financiamentos tradicionais exigem entre 10% a 20% do valor do imóvel como entrada, mas existem modalidades que oferecem a possibilidade de financiar 100% do valor. Essa alternativa torna-se especialmente útil em situações onde os compradores estão em um ciclo de economia limitado, como jovens profissionais começando suas carreiras, ou famílias que enfrentam despesas inesperadas, como tratamentos médicos ou educação dos filhos.
Para quem deseja seguir esse caminho, é vital explorar as diversas modalidades de crédito disponíveis no mercado. A seguir, detalharemos algumas opções que podem ser consideradas:
| Requisito | Descrição |
|---|---|
| Histórico de Crédito | Manter um bom crédito é fundamental para aumentar as chances de aprovação do financiamento. Instituições financeiras analisam rigorosamente o histórico de pagamentos, incluindo dívidas atuais e anteriores, e até mesmo o score de crédito, que reflete a saúde financeira do comprador e sua capacidade de honrar compromissos. |
| Renda Comprovada | Apresentar comprovação de renda que seja compatível com as parcelas do financiamento. Isso inclui salários, rendimentos provenientes de investimentos, e até mesmo bônus ou comissões. A avaliação da renda é crucial para que o banco entenda a capacidade de pagamento do cliente e, em casos de financiamento sem entrada, essa é uma análise ainda mais detalhada. |
| Seguro Imobiliário | A contratação de seguro é comumente exigida para cobrir eventuais inadimplências. O seguro é uma maneira de proteger tanto o comprador quanto a instituição, oferecendo segurança caso ocorra algum imprevisto que impeça o pagamento das parcelas. |
| Documentação Pessoal | Documentos como RG, CPF, comprovante de residência e certidão de casamento (se aplicável) são necessários. Essas informações ajudam as instituições a confirmar a identidade do comprador e a verificar se estão dentro da legislação vigente para fins de financiamento. |
Antes de optar por um financiamento sem entrada, considere os prós e contras. Uma análise cuidadosa pode ajudar a evitar surpresas desagradáveis no futuro e a garantir que a compra se enquadre nas suas necessidades financeiras atuais.
Os especialistas aconselham que os compradores façam um planejamento financeiro robusto, considerando todos os custos associados à compra de um imóvel, como impostos, seguros, e possíveis ajustes e melhorias futuras no imóvel. Um orçamento bem definido que leve em conta não apenas as parcelas do financiamento, mas também a manutenção e as contas mensais, pode ajudar a manter as finanças em dia e evitar o estresse financeiro.
Além disso, é prudente consultar um especialista em finanças ou um corretor de imóveis que conheça as spécificidades do mercado. Ter alguém ao seu lado que entenda as nuances dos financiamentos pode garantir que você esteja fazendo a melhor escolha no que diz respeito a taxas, prazos e condições de pagamento.
Não negligencie a importância da localização do imóvel, o potencial de valorização e a infraestrutura do bairro, que têm um impacto direto na realização do sonho da casa própria a longo prazo.
Comprar uma casa financiada sem entrada pode ser um caminho viável, desde que o comprador esteja bem informado e ciente das condições e responsabilidades à frente. Consultar especialistas e escolher bem as opções de financiamento pode fazer a diferença para que esse sonho se transforme em uma conquista sustentável e promissora. Na decisão de adquirir ou não uma casa, é sempre importante que o potencial comprador faça uma análise profunda das suas condições financeiras e do impacto que essa compra pode gerar em sua qualidade de vida a longo prazo.
Além disso, ao iniciar essa jornada, mantenha sempre a mente aberta, pois existem muitas oportunidades e estratégias que podem surgir. Estar atento aos programas habitacionais e novas modalidades de financiamento que surgem no mercado pode abrir portas que você não havia considerado antes. Portanto, pesquisar, planejar e agir com cautela é a melhor forma de garantir que a compra do seu novo lar seja uma experiência positiva e satisfatória.
Por fim, a cultura de fazer um compromisso a longo prazo, como um financiamento habitacional, pode ser vista como um passo significativo na construção de patrimônio. Em muitos casos, a compra da casa própria pode ser o primeiro passo para iniciar um ciclo de investimento em imóveis que podem se valorizar significativamente ao longo do tempo, proporcionando segurança financeira e estabilidade para futuras gerações.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
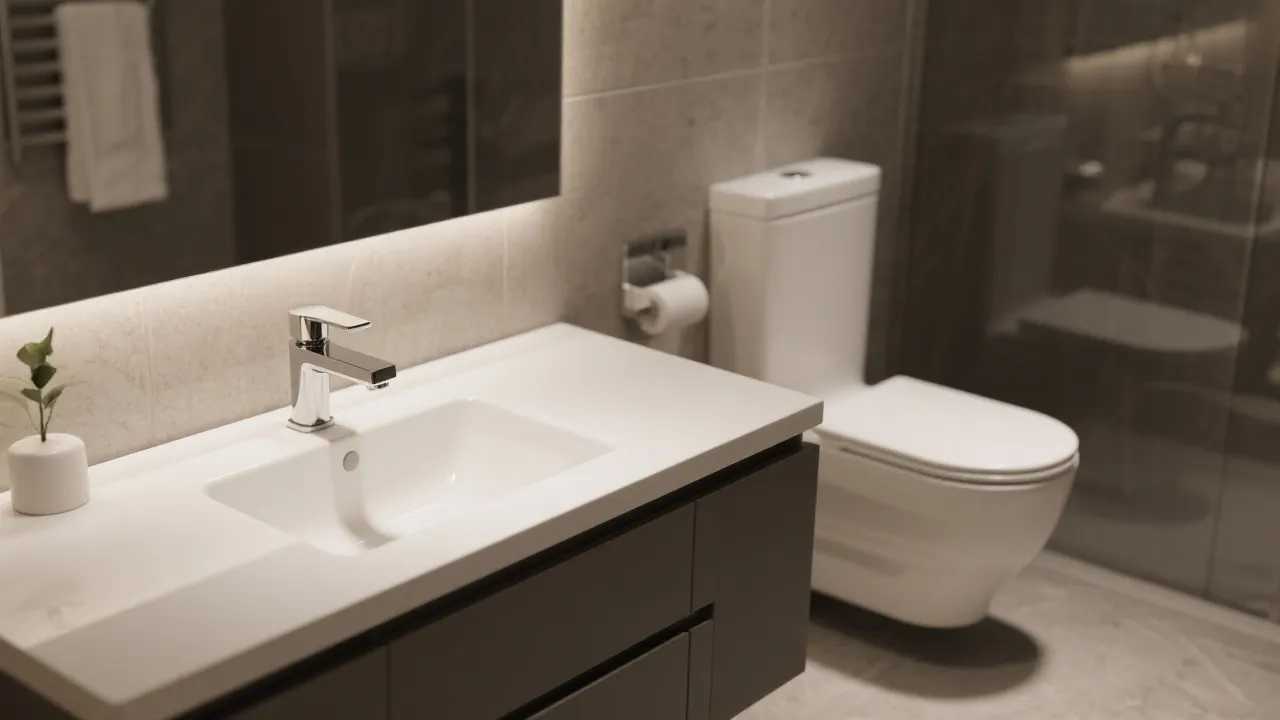
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
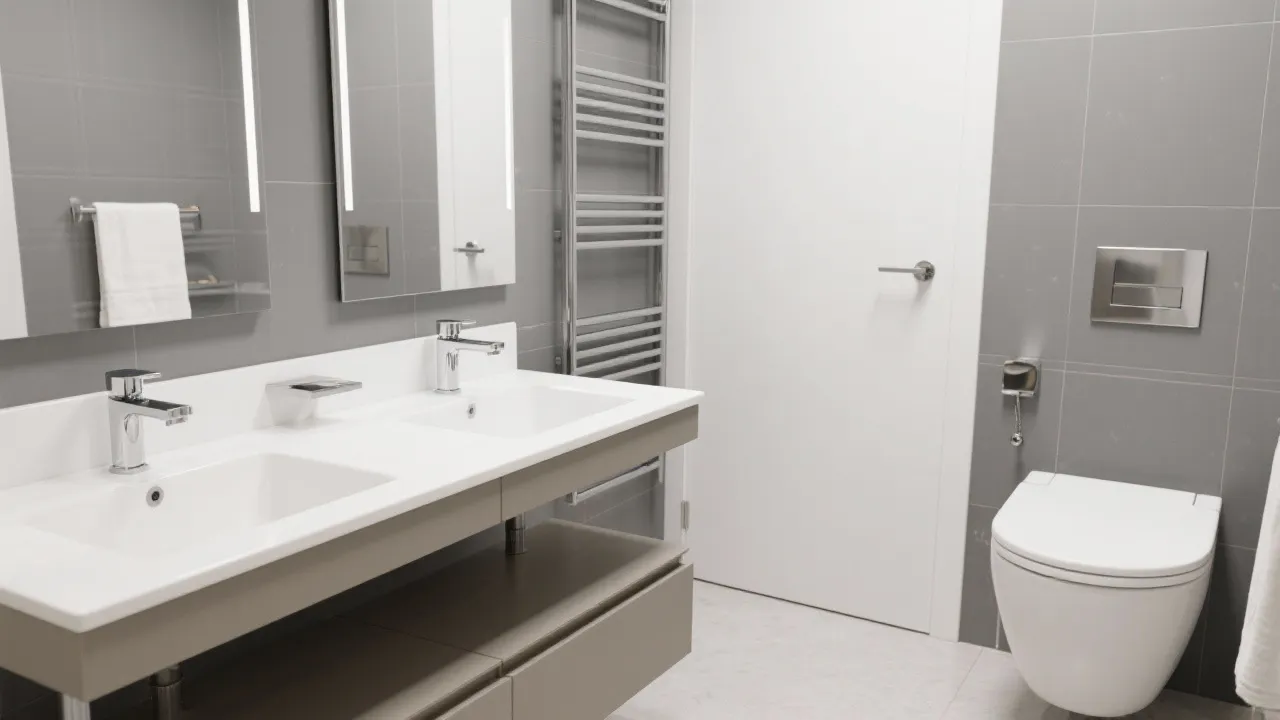
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.