

Este guia detalha a possibilidade de comprar casa financiada sem entrada, uma prática crescente no país. A compra de imóveis financiados permite que compradores adquiram sua residência dos sonhos mesmo sem economias iniciais substanciais, facilitando o acesso à casa própria através de modalidades diferenciadas de crédito habitacional, permitindo uma entrada no mercado imobiliário de maneira mais acessível.
Adquirir um imóvel é, para muitos, um dos principais objetivos de vida e um investimento seguro a longo prazo. No entanto, o desafio do pagamento da entrada tem tradicionalmente dificultado esse sonho para muitos potenciais compradores. Recentemente, alternativas como "comprar casa financiada sem entrada" têm ganhado força no Brasil, proporcionando uma oportunidade para adquirir uma propriedade sem a necessidade de economias iniciais robustas.
O conceito de financiamento sem entrada é especialmente relevante em um cenário econômico no qual muitos enfrentam dificuldades financeiras devido a fatores como a inflação crescente, o aumento das taxas de desemprego e a instabilidade política. Essas questões não apenas dificultam a acumulação de uma quantia considerável para a entrada, mas também criam uma pressão adicional sobre as famílias que desejam garantir um lar próprio. Por isso, essa modalidade de financiamento se torna uma alternativa atrativa, permitindo que mais pessoas realizem o sonho da casa própria mesmo em tempos desafiadores.
O conceito de financiamento sem entrada se baseia na disponibilização de crédito habitacional que cobre 100% do valor do imóvel. Esta modalidade tradicionalmente exige que o comprador cumpra certas condições específicas referentes à sua capacidade de crédito. A instituição financeira detém o imóvel como garantia do financiamento e o comprador realiza o pagamento das prestações mensais acordadas no contrato.
Funcionalmente, isso significa que, ao optar por essa linha de crédito, o comprador pode entrar em um novo imóvel imediatamente. O financiamento acontece de maneira simples: após a escolha da propriedade, a instituição financeira faz a avaliação do imóvel, considerando fatores como localização, estado de conservação e valor de mercado. Esse processo é crucial para que a instituição tenha certeza de que está coberta em caso de eventual inadimplência. Assim, o financiamento é liberado e o comprador passa a ser responsável pelas parcelas mensalmente.
Para garantir que um financiamento sem entrada seja uma opção viável, vários requisitos devem ser atendidos. As principais condições incluem:
| Critério | Detalhes |
|---|---|
| Renda Mínima | Deve ser comprovada de acordo com a política da instituição financeira, sendo que essa exigência pode variar. |
| Histórico de Crédito | Pontuação de crédito adequada e sem antecedentes de inadimplência. Normalmente, uma pontuação acima de 700 é considerada boa. |
| Valor Avaliado | Avaliadores terceirizados determinarão o valor de mercado, levando em consideração comparativo com imóveis similares na região. |
| Documentos Necessários | Identidade, CPF, comprovantes de residência e de renda, além de documentos específicos relativos à propriedade. |
A compra de uma casa financiada sem entrada oferece várias vantagens:
Por outro lado, algumas desvantagens devem ser cuidadosamente consideradas:
P: É possível negociar juros mais baixos em financiamentos sem entrada?
R: Embora seja desafiador, muitas vezes é possível negociar condições mais favoráveis dependendo do perfil financeiro do comprador e dos termos originais da negociação. Se um comprador possui uma excelente pontuação de crédito ou comprovante de renda elevado, ele pode ter mais poder de negociação.
P: O que acontece se eu não puder pagar as prestações?
R: Em caso de inadimplência, o imóvel pode ser recuperado pelo banco. Portanto, é crucial avaliar bem suas finanças antes de entrar em um compromisso de longo prazo. A recomendação é sempre ter um fundo de emergência para cobrir ao menos de três a seis meses de pagamentos, se necessário.
P: Existem outras taxas envolvidas na compra financiada sem entrada?
R: Sim, além do valor das prestações, é importante estar ciente de possíveis taxas administrativas e custos associados à avaliação do imóvel. Vários bancos podem também exigir seguros, como o seguro habitacional e o seguro contra incêndio, que são obrigatórios e podem elevar o custo mensal do financiamento.
P: Qual o impacto de ter um fiador ou co-signatário no financiamento?
R: Ter um fiador ou co-signatário pode aumentar as chances de aprovação do financiamento e até mesmo resultar em condições mais favoráveis como taxas de juros menores. Este recurso é útil, especialmente para compradores que têm um histórico de crédito fraco ou baixa renda.
Em suma, embora comprar uma casa financiada sem entrada possa ser uma excelente oportunidade para muitos, é essencial realizar um planejamento financeiro detalhado e entender plenamente os termos do financiamento antes de se comprometer. O ideal é que o comprador faça uma análise rigorosa de sua situação financeira, avaliar se pode assumir o compromisso e considerar as alternativas disponíveis. Além disso, sempre é aconselhável buscar orientação com um consultor financeiro ou especialista em imóveis antes de tomar a decisão de financiamento.
A longo prazo, a compra de um imóvel pode ser a chave para a construção de patrimônio, e com as opções de financiamento sem entrada, mais pessoas podem fazer parte do mercado imobiliário. Contudo, cada caso é único, e o planejamento adequado é fundamental para garantir que a compra não se torne um fardo, mas sim um investimento valioso e seguro para o futuro.
As instituições financeiras desempenham um papel crucial na viabilização da compra financiada sem entrada, oferecendo variadas opções de financiamento. Cada instituição pode ter critérios e condições diferentes, o que torna necessário que o comprador faça uma pesquisa detalhada para encontrar a melhor opção disponível. Além dos bancos tradicionais, instituições financeiras alternativas, como cooperativas de crédito e fintechs, têm surgido com propostas inovadoras que podem incluir menos burocracia e taxas competitivas.
A escolha da instituição deve levar em consideração não apenas as taxas de juros, mas também a qualidade do atendimento ao cliente, a transparência das informações e a reputação da instituição no mercado. Uma avaliação comparativa pode fazer a diferença no que diz respeito ao custo total da aquisição do imóvel.
Para aumentar as chances de conseguir um financiamento sem entrada, considera-se essencial ter uma abordagem proativa. Os compradores podem fortalecer sua posição financeira de várias maneiras:
Além de considerar os aspectos financeiros, também é crucial entender os fatores legais e burocráticos que envolvem a compra de um imóvel. Os compradores devem ter conhecimento sobre a documentação necessária para a compra e os direitos e deveres que adquirem ao assinar um contrato de financiamento.
Isso inclui a leitura detalhada do contrato de financiamento, onde devem estar explícitas as condições de pagamento, taxas de juros e todas as obrigações do comprador. Recomenda-se, ainda, que um advogado especializado em direito imobiliário revise o contrato, especialmente se houver cláusulas que possam parecer complicadas ou desfavoráveis ao comprador.
O mercado imobiliário está em constante mudança, e é imprescindível que os potenciais compradores estejam atualizados sobre as tendências do setor. Fatores como a oferta e a demanda, as variações de preço dos imóveis e a situação econômica do Brasil influenciam significativamente as decisões de compra e financiamento.
Videochamadas, visitas virtuais e outras inovações tecnológicas facilitaram a compra de imóveis, especialmente em tempos de pandemia. Os compradores devem explorar essas ferramentas, pois podem acelerar o processo de avaliação e decisão, tornando a experiência da compra mais eficiente e segura.
A opção de comprar uma casa financiada sem entrada se apresenta como uma alternativa viável e acessível a um amplo público que deseja realizar o sonho da casa própria. Apesar das suas vantagens e desvantagens, com planejamento e pesquisa adequada, é possível que essa decisão traga benefícios a longo prazo e se torne um passo importante na construção de um patrimônio familiar. Certamente, essa modalidade de financiamento continua atraindo a atenção de muitos brasileiros, e deve ser analisada sob todos os ângulos antes de um compromisso financeiro tão significativo.



Comprar uma casa financiada sem entrada é uma possibilidade para muitos consumidores brasileiros, permitindo o acesso à casa própria de forma acessível. Este artigo explora as vantagens e desvantagens dessa modalidade de financiamento, bem como os requisitos básicos. Conheça os passos importantes para iniciar esse processo e como ele pode ser mais acessível do que se imagina.
O Minha Casa Minha Vida Sem Entrada é uma oportunidade para muitos brasileiros que sonham em adquirir uma casa própria sem precisar realizar um pagamento inicial. Este programa busca facilitar o acesso à moradia digna, principalmente para as famílias de baixa e média renda, por meio de condições de financiamento mais acessíveis e sem a necessidade de entrada, promovendo inclusão social e urbana.
Immerso nella bellezza della campagna italiana, Legittimo Vila Romana rappresenta l'essenza dell'eleganza e della storicità romana. Un simbolo di ricchezza culturale, offre al visitatore un'immersione nel passato attraverso la sua architettura impeccabile e i giardini incantevoli. Questo articolo esplora il fascino di questo leggendario sito, analizzandone la storia, la struttura e l'influenza culturale.
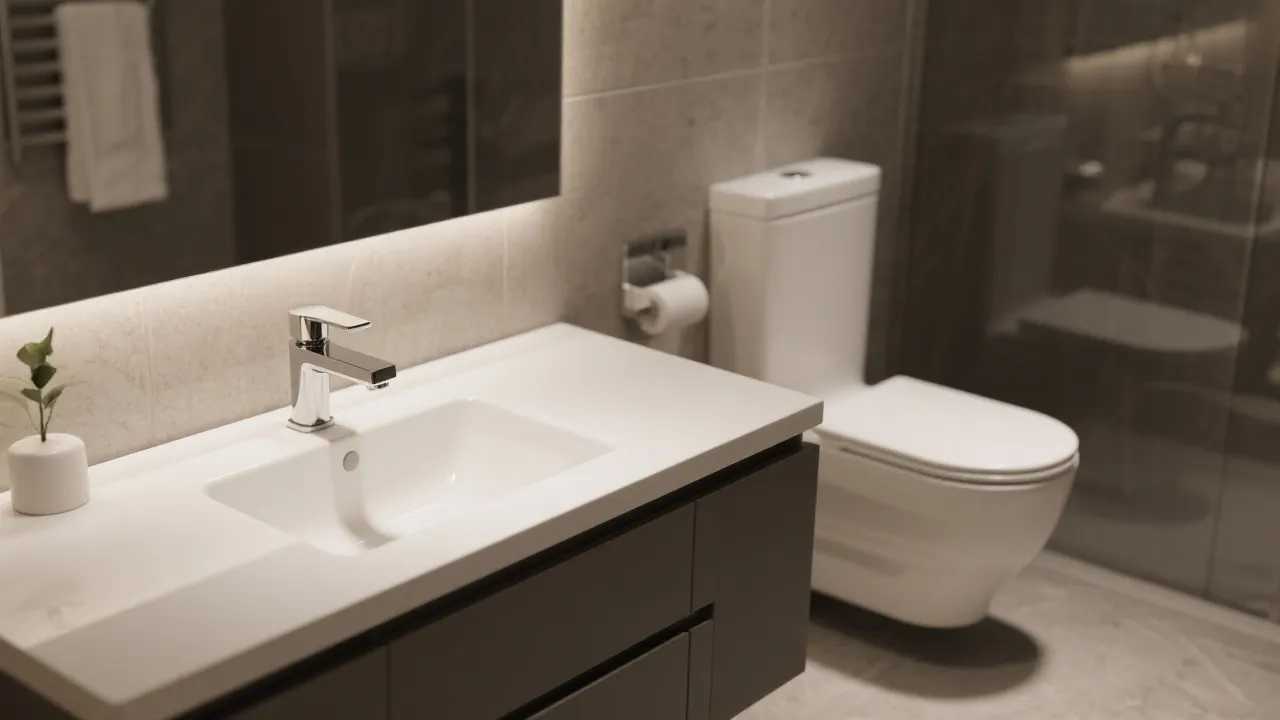
Os metais sanitários ocupam uma posição crucial na construção civil, proporcionando tanto funcionalidade quanto estética a espaços como banheiros e cozinhas. Além de sua importância prática, esses componentes também refletem tendências atuais de design e sustentabilidade, transformando a experiência diária em algo mais sofisticado e eficiente.
Comprar uma casa financiada sem entrada é um objetivo almejado por muitos, especialmente em regiões onde os preços dos imóveis continuam a subir. A aquisição de um imóvel sem o pagamento inicial pode parecer desafiadora, mas com bom planejamento e conhecimento das opções de financiamento disponíveis, é possível atingir este objetivo. Este guia explora estratégias e conselhos para navegar neste cenário desafiador.
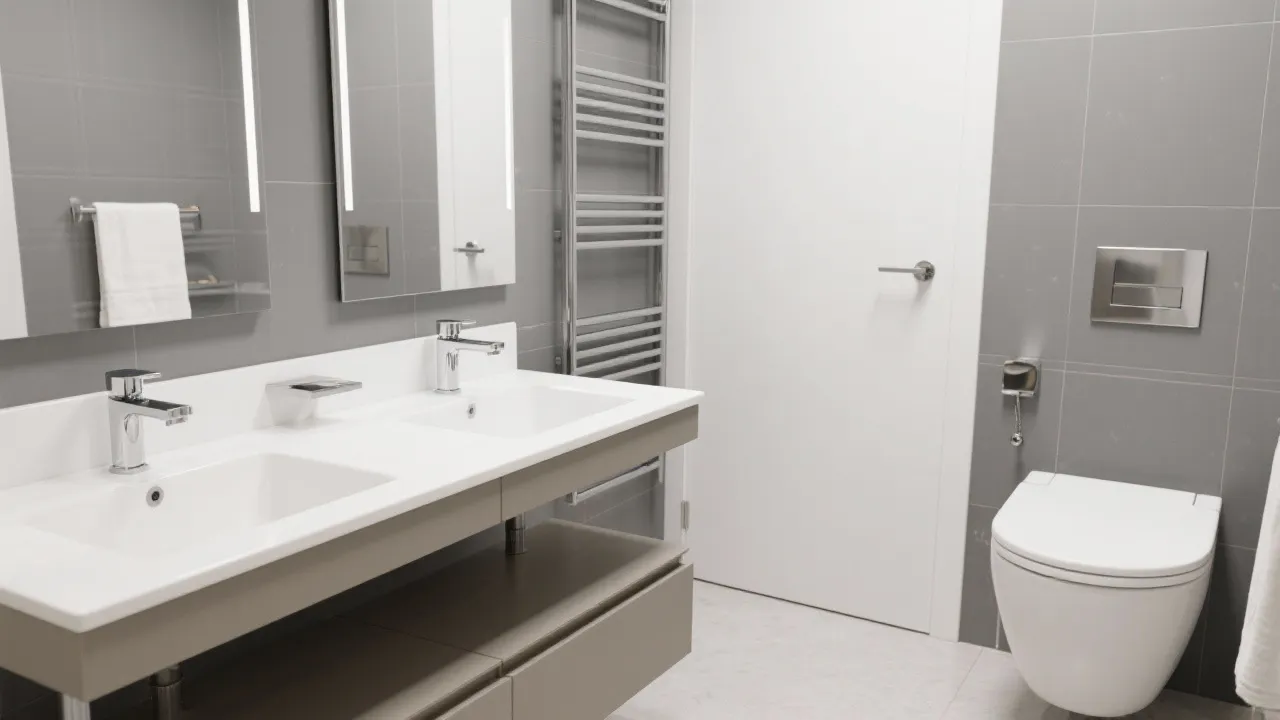
Metais sanitarios são componentes essenciais na construção e design de banheiros e cozinhas. Esses itens não só contribuem para a funcionalidade, mas também são fundamentais para a estética geral dos espaços. Eles incluem torneiras, chuveiros, e acessórios que precisam ser duráveis, estéticos e de alta qualidade para melhorar a experiência do usuário.